J’ai découvert le PEA fin 2024, par une vidéo. Et pourtant, mon tout premier achat, en mars 2025, je l’ai fait sur un compte-titres : une action NVIDIA. Normal, une action américaine ne peut pas entrer dans un PEA. Si c’était à refaire, j’aurais ouvert mon PEA dès mes 18 ans, même vide, pour une seule raison : le compteur des 5 ans.
Qui peut ouvrir un PEA ?
Le plan d’épargne en actions est un compte qui permet d’investir en bourse avec un avantage fiscal. Les conditions pour l’ouvrir sont simples :1
- être majeur : dès tes 18 ans, tu peux l’ouvrir ;
- être fiscalement domicilié en France ;
- aucune condition de nationalité.
Un mineur ne peut donc pas avoir de PEA. Et chaque personne ne peut détenir qu’un seul PEA classique : le choix de l’établissement compte, on y revient plus bas.
Le plafond quand tu es rattaché à tes parents
C’est la règle propre aux 18-25 ans. Si tu es encore rattaché au foyer fiscal de tes parents, ce qui est fréquent quand on poursuit ses études, tes versements sont limités à 20 000 € tant que dure le rattachement.1
| Ta situation | Plafond |
|---|---|
| Majeur rattaché au foyer fiscal de tes parents | 20 000 € |
| Plus rattaché (ton propre foyer fiscal) | 150 000 € |
Le jour où tu n’es plus rattaché, ton plan est transformé en PEA classique : tu gardes le même compte, son ancienneté, et tu peux compléter tes versements jusqu’à 150 000 €. Le plafond porte sur ce que tu verses, pas sur les gains.
Avec 100 € par mois, il faut plus de 16 ans pour atteindre 20 000 € de versements. Pour un premier PEA, ce plafond ne te bloquera pas.
La règle des 5 ans, ou pourquoi l’ouvrir tôt
Tant que l’argent reste dans le plan, les dividendes et les plus-values réinvestis ne sont pas imposés. Au moment d’un retrait, tout dépend de l’âge du plan :1
- Avant 5 ans : en principe, tout retrait, même partiel, entraîne la clôture du plan. Il existe des exceptions (licenciement, invalidité, création ou reprise d’entreprise sous conditions).
- Après 5 ans : tes gains sont exonérés d’impôt sur le revenu. Un retrait partiel ne ferme plus le plan, et tu peux continuer à verser.
Dans tous les cas, les gains restent soumis aux prélèvements sociaux.2
Le point clé : les 5 ans démarrent à l’ouverture, pas au moment où tu investis beaucoup. Ouvrir à 19 ans avec quelques euros, c’est avoir un plan « mûr » à 24 ans, au moment où tu commenceras peut-être à investir plus sérieusement. À l’inverse, n’y mets que de l’argent qui peut y rester : c’est pour ça qu’il faut d’abord un matelas de sécurité.
Ce que tu peux mettre dans un PEA
Le PEA est pensé pour les entreprises européennes. Tu peux y loger :1
- des actions de sociétés qui ont leur siège dans l’Union européenne ou l’Espace économique européen ;
- des fonds, dont des ETF, qui investissent plus de 75 % en actions de ces sociétés. Certains ETF « éligibles PEA » répliquent même des indices mondiaux grâce à un mécanisme de réplication : vérifie toujours la mention « éligible PEA » sur la fiche du fonds.
Ce qui ne rentre pas : les actions américaines en direct (Apple, NVIDIA…), les obligations classiques ou les cryptos. Pour ça, il faut un compte-titres, sans l’avantage fiscal.
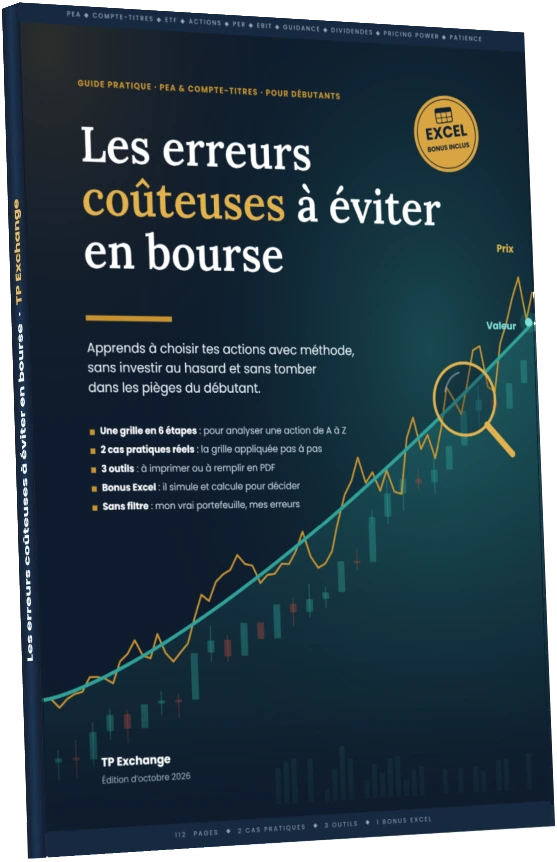
ETF ou actions en direct ? Un ETF demande peu de temps, des actions demandent de l’analyse. Je compare les deux approches dans le livre, et tu peux voir l’effet d’un versement mensuel avec le simulateur d’investissement.
Où ouvrir ton PEA
Banque traditionnelle, banque en ligne ou courtier : tous peuvent proposer un PEA. Avec de petits montants, ce sont les frais qui font la différence. Compare ces quatre lignes de la grille tarifaire :
- Les frais de courtage sur les petits ordres (50 €, 100 €) : un tarif fixe pèse très lourd sur un petit achat.
- Les droits de garde ou frais de tenue de compte, annuels.
- Les frais de versement et d’éventuels programmes d’investissement automatique.
- Les frais de transfert, si un jour tu veux partir ailleurs.
J’ai moi-même changé de courtier pour réduire mes frais. Sur un budget d’étudiant, 8,50 € de frais sur un achat de 50 €, c’est 17 % perdus dès le départ : j’explique le calcul dans les erreurs à éviter en bourse.
Tu es en alternance ? Regarde aussi l’épargne salariale de ton entreprise, détaillée dans le guide investir en alternance.
Questions fréquentes sur le PEA jeune
Peut-on ouvrir un PEA à 18 ans ?
Oui, dès ta majorité, si tu es fiscalement domicilié en France. Un mineur ne peut pas en ouvrir.
Quel est le plafond pour un jeune de 18 à 25 ans ?
20 000 € de versements tant que tu es rattaché au foyer fiscal de tes parents, puis 150 000 € une fois ce rattachement terminé.
Peut-on retirer avant 5 ans ?
En principe, un retrait avant 5 ans ferme le plan, sauf exceptions prévues par la loi. Après 5 ans, tu peux retirer une partie et continuer à verser.
Peut-on avoir deux PEA ?
Non, un seul PEA classique par personne. Le PEA PME-ETI n’est pas ouvert aux majeurs rattachés.
En résumé
- Tu peux ouvrir un PEA dès 18 ans, un seul par personne.
- Rattaché à tes parents : 20 000 € de versements maximum, puis 150 000 €.
- Les 5 ans démarrent à l’ouverture : ouvre-le tôt, même avec peu.
- Choisis l’établissement d’après les frais sur les petits ordres.
- N’y mets que de l’argent qui peut rester investi plusieurs années.
Pour suivre ton PEA et ton compte-titres au même endroit, le classeur Excel de suivi de portefeuille calcule tes frais et ta répartition. Et pour apprendre à choisir ce que tu mets dedans, tu peux lire un extrait du livre.
Sources
- Service-public.fr, Plan d’épargne en actions (PEA), page vérifiée le 22 mai 2026.
- Service-public.fr, Imposition des gains réalisés sur un PEA.
Contenu éducatif et retour d’expérience personnel, sans conseil en investissement personnalisé. Investir comporte un risque de perte en capital. Règles et plafonds à vérifier sur les sources officielles avant toute décision.